หลักสูตรผู้บริหารธุรกิจไทย–จีน รุ่นที่ 3 ดึงผู้เชี่ยวชาญกรมศุลกากร เสริมศักยภาพผู้บริหาร ลดต้นทุนการค้า เปิดโอกาสธุรกิจไทย–จีน
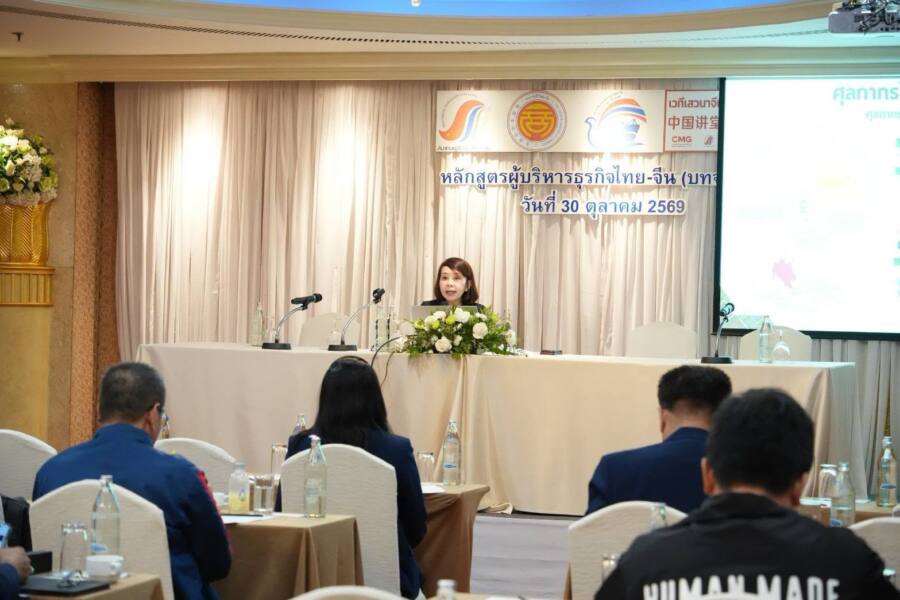
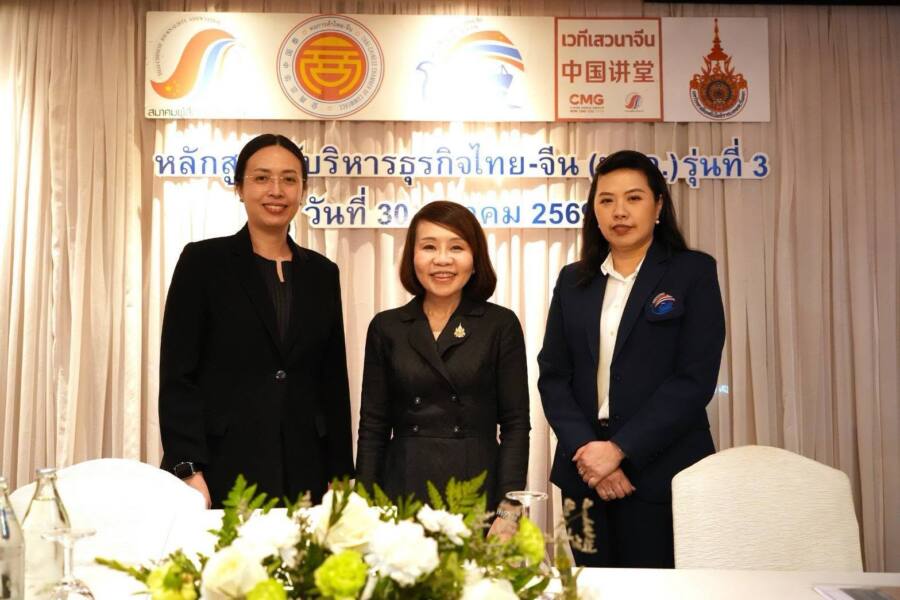
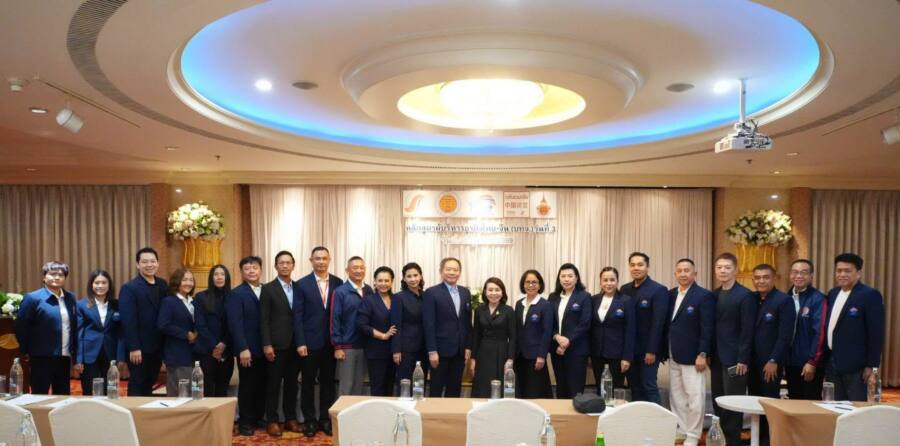
หลักสูตรผู้บริหารธุรกิจไทย–จีน รุ่นที่ 3 (บทจ.3) จัดบรรยายพิเศษหัวข้อ “ศุลกากรกับปัจจัยการค้า การลดและขจัดอุปสรรค เพื่อธุรกิจไทย – จีน” เพื่อเสริมศักยภาพผู้บริหารและผู้ประกอบการในการบริหารต้นทุนภาษี ใช้สิทธิประโยชน์ทางศุลกากร และลดอุปสรรคการนำเข้า–ส่งออก พร้อมเตรียมรับการเปลี่ยนแปลงของกฎระเบียบการค้าระหว่างประเทศ โดยได้รับเกียรติจาก นางกิจจาลักษณ์ ศรีนุชศาสตร์ ที่ปรึกษาด้านพัฒนาระบบสิทธิประโยชน์ทางศุลกากร กรมศุลกากร เป็นวิทยากรถ่ายทอดความรู้และประสบการณ์ เมื่อวันที่ 30 ตุลาคม 2569 ณ โรงแรมดิ เอมเมอรัลด์ ถนนรัชดาภิเษก กรุงเทพมหานคร โดยหลักสูตรฯ จัดขึ้นโดยสมาคมผู้สื่อข่าวไทย-จีน สถาบันสื่อและบริหารธุรกิจไทย-จีน ร่วมมือกับศูนย์เอเชียแอฟริกา China Media Group (CMG) และหอการค้าไทย-จีน ภายใต้การสนับสนุนอย่างเป็นทางการจากสถานเอกอัครราชทูตสาธารณรัฐประชาชนจีนประจำประเทศไทย ภายใต้แนวคิด “เรียนรู้จีน เข้าใจเทคโนโลยี เชื่อมโยงธุรกิจ สร้างโอกาสใหม่ให้เศรษฐกิจไทย–จีน”
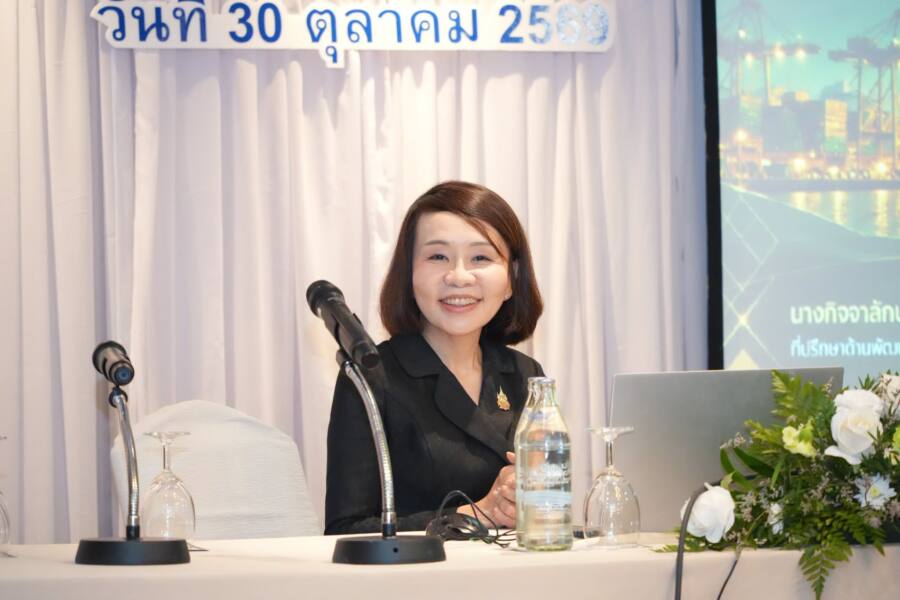
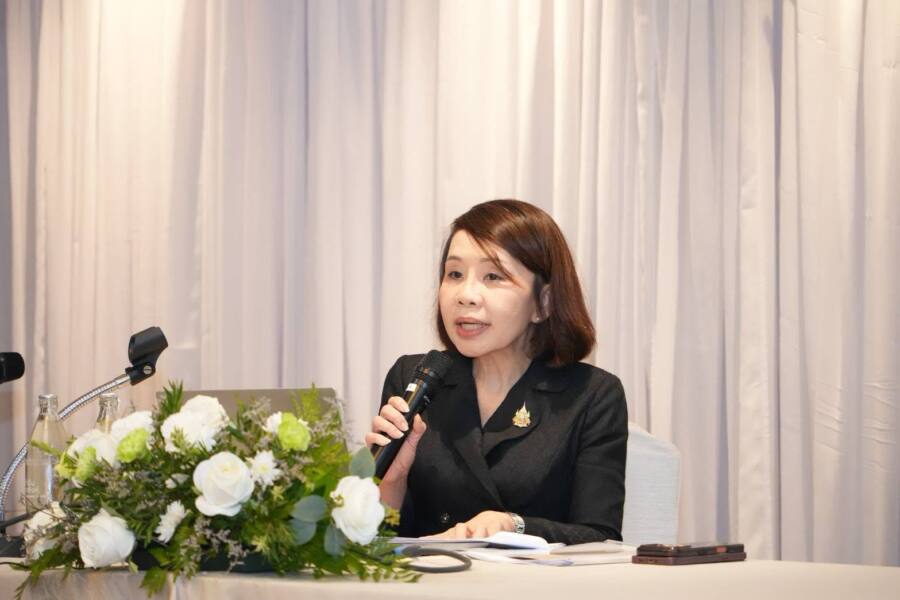
นางกิจจาลักษณ์ ศรีนุชศาสตร์ กล่าวว่า หัวใจสำคัญของการค้าระหว่างประเทศคือความรวดเร็วและความแน่นอนในการดำเนินธุรกิจ ทั้งระยะเวลาขนส่ง การตรวจปล่อยสินค้า และภาระภาษีที่ผู้ประกอบการต้องรับผิดชอบ เพราะทุกขั้นตอนส่งผลโดยตรงต่อต้นทุนและความสามารถในการแข่งขัน โดยยกตัวอย่างการส่งออกทุเรียนและผลไม้ไทยไปยังประเทศจีน หากเกิดความล่าช้าระหว่างการขนส่งหรือผ่านด่านชายแดน อาจทำให้สินค้าเสื่อมคุณภาพและสร้างความเสียหายทางธุรกิจได้
“สิ่งที่ผู้ประกอบการต้องการมากที่สุดคือความแน่นอนทางการค้า ไม่ใช่แค่ความรวดเร็ว แต่ต้องรู้ว่าสินค้าจะถึงปลายทางเมื่อไร เพราะเมื่อทุกอย่างแน่นอน เราก็สามารถคาดการณ์ต้นทุนได้ หากสินค้าไปติดค้างระหว่างทาง โดยเฉพาะผักและผลไม้ที่เน่าเสียง่าย ความล่าช้าเหล่านั้นล้วนกลายเป็นต้นทุนของผู้ประกอบการทั้งสิ้น” นางกิจจาลักษณ์ กล่าว
สำหรับการบริหารต้นทุนการนำเข้าและส่งออก ผู้ประกอบการจำเป็นต้องเข้าใจองค์ประกอบสำคัญในการคำนวณภาษี ได้แก่ พิกัดศุลกากร ปริมาณสินค้า ราคาศุลกากร และถิ่นกำเนิดสินค้า โดยเฉพาะการจำแนกพิกัดสินค้าให้ถูกต้อง เนื่องจากสินค้าแต่ละประเภทอาจมีอัตราภาษีแตกต่างกัน หากสำแดงข้อมูลคลาดเคลื่อนอาจนำไปสู่ภาระภาษีเพิ่มเติมหรือความล่าช้าในการตรวจปล่อยสินค้า จึงควรตรวจสอบข้อมูลตั้งแต่ขั้นตอนการเจรจาซื้อขาย และสามารถขอคำวินิจฉัยล่วงหน้าจากกรมศุลกากรเพื่อลดความเสี่ยงในการดำเนินธุรกิจ
อีกประเด็นสำคัญคือ การใช้สิทธิประโยชน์ทางศุลกากรเพื่อลดต้นทุนอย่างถูกต้องตามกฎหมาย ทั้งมาตรการส่งเสริมการลงทุนของสำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI) เขตปลอดอากร คลังสินค้าทัณฑ์บน และความตกลงการค้าเสรี (FTA) โดยเฉพาะความตกลงการค้าเสรีอาเซียน–จีน และความตกลงหุ้นส่วนทางเศรษฐกิจระดับภูมิภาค (RCEP) ซึ่งครอบคลุม 15 ประเทศ รวมถึงไทยและจีน เปิดโอกาสให้ผู้ประกอบการได้รับสิทธิพิเศษทางภาษีตามเงื่อนไขที่กำหนด อย่างไรก็ตาม ผู้ประกอบการต้องศึกษากฎถิ่นกำเนิดสินค้าและจัดเตรียมเอกสารให้ถูกต้อง เพื่อให้สามารถใช้สิทธิประโยชน์ได้อย่างเต็มประสิทธิภาพ
“ผู้ประกอบการควรกลับไปดูว่าสิทธิประโยชน์ตามกฎหมายที่มีอยู่ สามารถนำมาใช้กับธุรกิจของเราได้อย่างไร เพราะสินค้าบางประเภทมีอัตราอากร 10% แต่หากมีสิทธิได้รับการยกเว้นเหลือ 0% และใช้สิทธิอย่างถูกต้อง ก็สามารถลดต้นทุนได้ ดังนั้น การรู้จักเลือกใช้สิทธิประโยชน์ให้เหมาะสมกับธุรกิจจึงเป็นเรื่องสำคัญ” นางกิจจาลักษณ์ กล่าวเพิ่มเติม
ขณะเดียวกัน กรมศุลกากรยังพัฒนาระบบอำนวยความสะดวกทางการค้า อาทิ โครงการผู้ประกอบการระดับมาตรฐาน AEO (Authorized Economic Operator) ซึ่งช่วยให้ผู้ประกอบการที่ผ่านมาตรฐานได้รับความสะดวกในการตรวจปล่อยสินค้า และระบบ National Single Window (NSW) ที่เชื่อมโยงข้อมูลอิเล็กทรอนิกส์ระหว่างหน่วยงานภาครัฐ เพื่อลดความซ้ำซ้อนของการยื่นเอกสารและเพิ่มความรวดเร็วในการดำเนินพิธีการศุลกากร รวมถึงการพัฒนาพิธีการรองรับการขนส่งสินค้าทางรางผ่านเส้นทางไทย–ลาว–จีน ซึ่งเป็นอีกช่องทางสำคัญในการเชื่อมโยงการค้าและระบบโลจิสติกส์ระหว่างประเทศ
ในส่วนของแนวโน้มการค้าโลก วิทยากรกล่าวถึงมาตรการปรับคาร์บอนก่อนข้ามพรมแดน (Carbon Border Adjustment Mechanism: CBAM) ของสหภาพยุโรป ซึ่งทำให้ผู้ประกอบการในอุตสาหกรรมที่เกี่ยวข้องต้องเตรียมรับต้นทุนเพิ่มเติมจากข้อกำหนดด้านสิ่งแวดล้อม โดยเฉพาะกลุ่มสินค้าเหล็ก อะลูมิเนียม และปุ๋ย พร้อมชี้ว่า แม้ประเทศคู่ค้าจะสามารถบรรลุความตกลงการค้าเสรีและลดภาษีนำเข้าได้ แต่ไม่ได้หมายความว่าจะได้รับการยกเว้นภาระจากมาตรการด้านคาร์บอน เนื่องจากเป็นข้อกำหนดคนละส่วนกัน
“ถ้าวันหนึ่งความตกลงการค้าเสรีระหว่างไทยกับสหภาพยุโรปสำเร็จ และภาษีศุลกากรลดเหลือ 0% ก็ไม่ได้หมายความว่ามาตรการ CBAM จะเป็น 0% ไปด้วย เพราะเป็นคนละมาตรการกัน เรื่องนี้จึงเป็นต้นทุนทางการค้าอีกส่วนหนึ่งที่ผู้ประกอบการต้องติดตาม โดยเฉพาะหากในอนาคตมีการขยายมาตรการไปยังสินค้าประเภทอื่น” นางกิจจาลักษณ์ กล่าว
นอกจากนี้ ในช่วงถาม–ตอบ ผู้เข้าร่วมอบรมได้แลกเปลี่ยนประเด็นเกี่ยวกับการนำเข้าสินค้าจากต่างประเทศมายังประเทศไทย ก่อนส่งออกต่อไปยังประเทศที่สาม โดยวิทยากรอธิบายว่า หากสินค้าไม่ได้ผ่านกระบวนการผลิตหรือแปรรูปที่ทำให้ถิ่นกำเนิดเปลี่ยนแปลง สินค้านั้นยังคงมีถิ่นกำเนิดจากประเทศเดิม และสามารถส่งออกต่อได้ตามหลักการ หากไม่มีข้อห้ามหรือข้อจำกัดอื่น ทั้งนี้ ต้องสำแดงข้อมูลและดำเนินพิธีการศุลกากรให้ถูกต้องตามลักษณะของธุรกรรม
การบรรยายครั้งนี้ช่วยเปิดมุมมองให้ผู้เข้าร่วมหลักสูตรเห็นถึงความสำคัญของการบริหารจัดการด้านศุลกากรในฐานะเครื่องมือทางธุรกิจ ไม่ใช่เพียงขั้นตอนการเสียภาษีหรือการตรวจสอบสินค้า แต่เป็นองค์ความรู้ที่สามารถนำไปประยุกต์ใช้ในการวางแผนต้นทุน ลดความเสี่ยง เพิ่มประสิทธิภาพการนำเข้า–ส่งออก และต่อยอดโอกาสทางการค้า เพื่อเสริมศักยภาพผู้บริหารและผู้ประกอบการให้พร้อมแข่งขันในตลาดไทย–จีนและตลาดโลกภายใต้สภาพแวดล้อมทางการค้าที่เปลี่ยนแปลงอย่างต่อเนื่อง